
十局贏六局,最後還是可能虧錢。因為「贏了幾局」沒有告訴你每局下多少、贏局拿回多少,以及輸掉的是哪幾筆。看到「勝率六成」時,先別把它翻譯成收入;打開完整金額紀錄,才知道帳上到底增加還是減少。
以下用假設帳目說明命中率、總返還與淨損益的差異。至於「只有10%玩家真正獲利」這類說法,仍需要完整資料佐證。出金速度、教練服務和平台公平性也不能從一張戰績圖推論出來。
先把三個數字分開
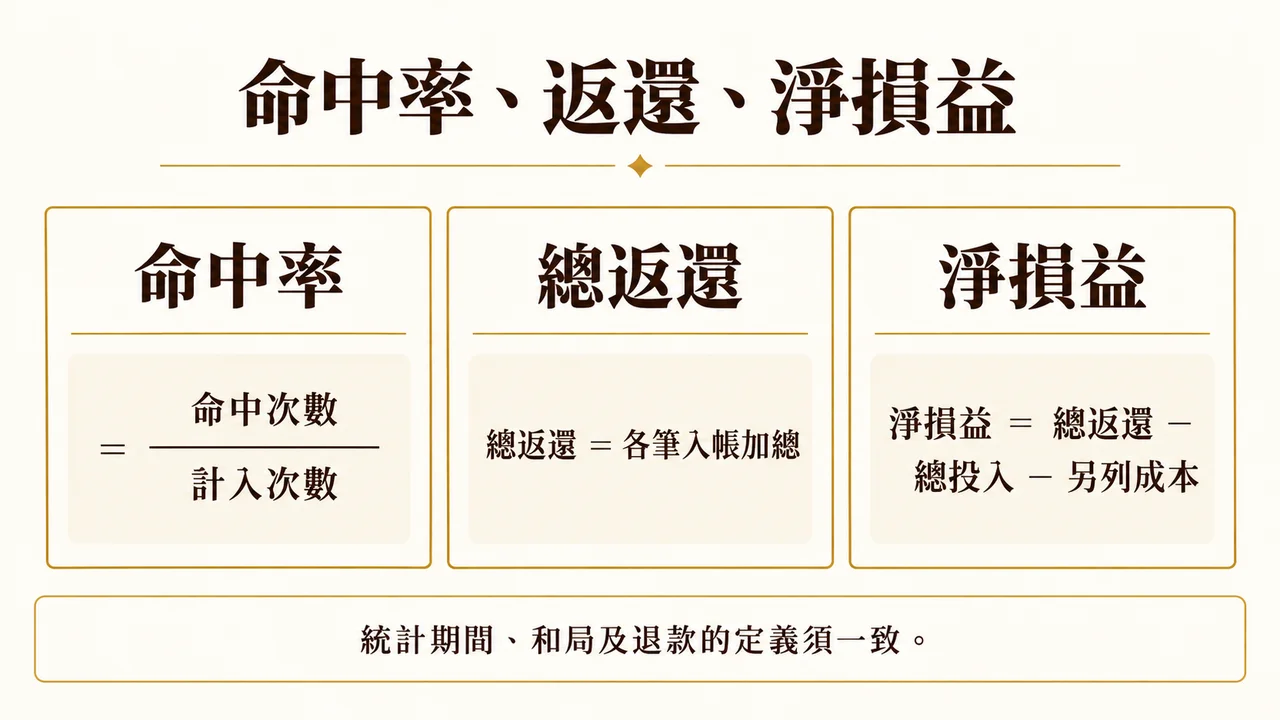
命中率是在指定的統計範圍內,符合所選結果的次數占多少。總返還是結算回到帳目的金額,可能包含本金。淨損益則要扣掉投入,必要時另外列出手續費或其他已確認成本。三者各有用途,不能只留最好看的那一項。
| 名稱 | 假設算法 | 容易被漏掉的條件 |
|---|---|---|
| 命中率 | 命中6局 ÷ 計入10局=60% | 和局、退款或作廢是否算在分母 |
| 總投入 | 每筆成立金額相加 | 中途加碼、附加注或補下的金額 |
| 總返還 | 每筆結算入帳相加 | 是否含本金、是否還在待處理 |
| 淨損益 | 總返還−總投入−另列成本 | 未完成提款不等於已到外部帳戶 |
統計前先固定規則。如果今天把和局排除,明天又放進分母,兩天的命中率就不在同一個基準上。報告沒有說明怎麼處理和局時,不要自行選擇能讓結果更好看的算法。
例子一:贏六次,輸四次,仍然少了200
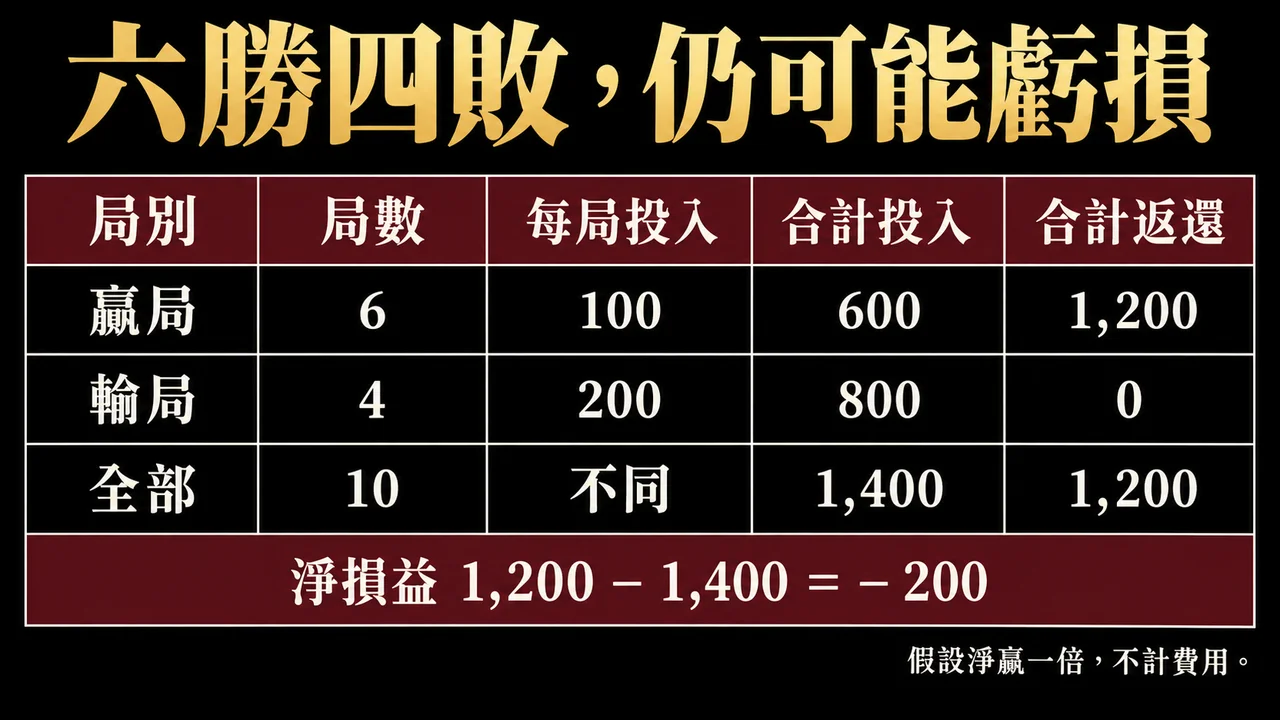
假設六筆贏局各投入100單位,贏局採淨贏1倍的簡化模型,所以每筆總返還200。四筆輸局各投入200單位,返還0。全部總投入1,400,總返還1,200,淨損益就是−200。
這個算例沒有模擬特定百家樂桌的抽水或附加注,只是把金額差異攤開。贏局比較多,並沒有抵銷輸局比較大的問題。
| 假設局別 | 局數 | 每局投入 | 合計投入 | 合計總返還 |
|---|---|---|---|---|
| 贏局 | 6 | 100 | 600 | 1,200 |
| 輸局 | 4 | 200 | 800 | 0 |
| 全部 | 10 | 不同 | 1,400 | 1,200 |
若作者只把「六勝四敗」放大,沒有列輸掉四局的金額,你就無法從勝敗格子判斷財務結果。這也是為什麼不能拿別人的命中率,直接估計自己的帳戶變化:投入安排與結算條件可能完全不同。
要整理每局金額,可以沿用百家樂實戰紀錄與分析的記錄概念,但請把所有成立金額收進同一份帳,而不是只留下最後的勝敗符號。
例子二:五勝五敗,抽水後不是打平
再看一個明示假設:十筆各投入100單位,五筆贏、五筆輸;贏局的淨派彩為投入的95%,總返還為195。五筆總返還975,全部投入1,000,淨損益−25。這裡只示範「贏局淨派彩不是一倍」的效果,不能套到所有桌型。
| 假設項目 | 數值 | 說明 |
|---|---|---|
| 每局投入 | 100 | 十局相同 |
| 每個贏局淨派彩 | 95 | 假設淨贏按95%計 |
| 每個贏局總返還 | 195 | 包含100本金 |
| 五個贏局合計返還 | 975 | 195×5 |
| 十局總投入 | 1,000 | 100×10 |
| 最後淨損益 | −25 | 975−1,000 |
若是免佣桌、特定點數減賠或其他規則,要依該桌的正式派彩重算。把「莊贏」都當成同一種金額,會忽略結算差異。相關名詞可對照百家樂賠率與莊閒優勢,但最後仍以你正在查的規則為準。
「玩家獲利率」又是另一種分母
當文章說「10%玩家獲利」,它應該交代觀察期間、玩家定義、是否合併多帳號、是否扣除成本,以及期初期末餘額怎麼處理。一天為正、某月為正和長期為正,是不同的描述。不能用一天的截圖替一整年的結果下結論。
假設某人期初帳上有500,後來再轉入500,期末餘額700。只看500到700會以為增加200;但期間投入總資源為1,000,若沒有提領或其他調整,反而少了300。這種例子提醒我們,餘額差必須連同轉入、轉出一起核對。
帳戶範圍也要固定。遊戲帳、主錢包、活動帳戶可能顯示不同餘額,同一筆錢在內部轉移不應算成新的收入。先確認自己比較的是哪一個帳目,再把外部轉入與轉出另外列出,避免重複計算。
短期結果不能變成穩定收入的證明
英國Gambling Commission在RTP說明中區分長期理論平均與個別遊玩結果,也說明莊家優勢的概念。這些概念不能被改寫成個人下一段必然回收多少,更不能從幾局漂亮結果推出穩定獲利。Gambling Commission:RTP與莊家優勢
金額上限能限制你打算承擔多少支出,並不會改變遊戲的派彩規則。時間到就停止,可以避免原本計畫不斷延長;但也不能把停手方法宣稱成保證收入的公式。把行為管理的功能說清楚,才不會讓讀者誤以為失去的錢都能靠紀律拿回來。
英國ASA的博彩廣告指引也明確反對將博彩描述為財務安全的來源。本文借用的是避免誤導的原則,不對台灣法規或本站是否受其監管作推論。ASA:博彩與財務問題
看戰績分享時,留下這些追問
一張連續綠色的勝場截圖,最多證明截圖中顯示了哪些結果。你還需要知道有沒有漏掉其他帳戶、其他桌、前後時段與較大的輸單。截圖完整不等於帳目完整,帳目完整也不等於可以預測下一次。
| 戰績宣稱 | 先追問什麼 | 尚不能推出的結論 |
|---|---|---|
| 十局贏六局 | 每筆金額與派彩是否相同 | 整場一定有利潤 |
| 連續三天為正 | 前後期間、總投入與轉帳紀錄 | 已有長期穩定能力 |
| 餘額增加一倍 | 中途是否補入本金 | 全部增加都來自遊戲 |
| 按某公式操作 | 有無完整失敗紀錄與相同條件比較 | 公式造成獲利 |
如果分享者答不出來,不必替他補理由,也不必親自照做來驗證。你可以把那份內容保留為未確認案例,不讓它成為追加投入的依據。
用期初期末核帳,轉入和提領都不能漏
除了逐局加總,也可以用資金流再核對一次。假設期初遊戲帳戶500,中途轉入500,期間已提領200,期末餘額700;先不計其他調整,帳戶與已提領合計900,投入的起始及新增資金合計1,000,淨變化就是−100。
若只看期末700比期初500多,會誤認為賺200;若只扣轉入卻忘了提領200,又會把損失算大。這兩種錯誤都來自遺漏一段資金流,不需要用任何遊戲策略就能解釋。
可以寫成核對式:期末餘額+期間已完成轉出−期初餘額−期間轉入。這個式子僅適合邊界清楚、沒有其他未列調整的帳戶;活動金、幣別兌換、費用或內部轉帳存在時,必須另列,不可以硬塞進同一項。尤其不可提領的活動點數,不應直接當作現金收入。
把幣別也寫在欄名上。100USDT與100台幣不是同一金額,不能直接相加。若為了彙整需要換算,應保存使用的匯率來源與換算時間,同時保留原幣金額;不要因為帳面顯示不同單位,就以為餘額突然增加。
再看一種常見說法:「今天提領了1,000,所以今天賺1,000。」如果其中700原本就是期初資金,提領金額就不能全算成當天獲利。提領是一個資金流動動作,損益需要回到同一段期間的完整紀錄。這也是為什麼看到提款截圖時,仍然要問期初本金與期間追加。
如果兩種核帳方法得出的結果不同,先檢查未完成交易、退款及重複紀錄,不急著判斷平台少算或自己賺更多。把差額逐筆找出來,留下不知道的項目,才有明確問題可以帶去詢問。
常見問題
核帳時若仍有差額,先不要把它分配到某個贏局或輸局。保留一欄「待釐清調整」,把相應時間和交易編號記下。等正式紀錄更新,再回填實際金額,避免為了讓表格對齊而編出不存在的收入或成本。這一欄暫時空著,也比錯算成已獲利更準確。
勝率比較高,至少比較有保障吧?
需要先知道賠率、每筆投入及樣本選取。單看勝率無法比較總損益,更談不上保障。勝率相同的兩份紀錄,因為輸贏金額不同,可以得到相反的帳目結果。
固定金額可以保證不會虧損嗎?
不能。固定金額可以讓紀錄更容易閱讀,卻不會取消輸局或派彩差異。若你只是想避免金額被情緒帶著走,可以另看娛樂預算與停手條件;不要把這類管理工具當成收入計畫。
已經虧損,是否提高單筆金額比較快回來?
提高金額同時放大下一筆可能的損失,不能保證補回原本缺口。先停止增加投入,把已成立的總投入與總返還核完。這份帳目可以讓你核對勝場次數以外的實際損益,不能用來推算下一次該押多少。
作者:金元寶娛樂城編輯團隊。資料查閱:2026-09-12。本文依公開來源整理;金額與情境均為教學假設,不代表平台實測或獲利承諾。